ما هو حساب الضمان (Escrow Account) وكيف يعمل؟
حساب الضمان (Escrow Account) هو حساب مالي مخصص تُحفظ فيه أموال المعاملة مؤقتًا لدى طرف ثالث محايد، ثم تُحوّل إلى الطرف المستحق بعد تحقق الشروط المتفق عليها. ويُستخدم لتنظيم انتقال المال في معاملات البيع والخدمات والمشاريع والعقود التي يفصل فيها وقت أو إجراء بين الدفع واستحقاق المبلغ.
كيف يعمل حساب الضمان؟
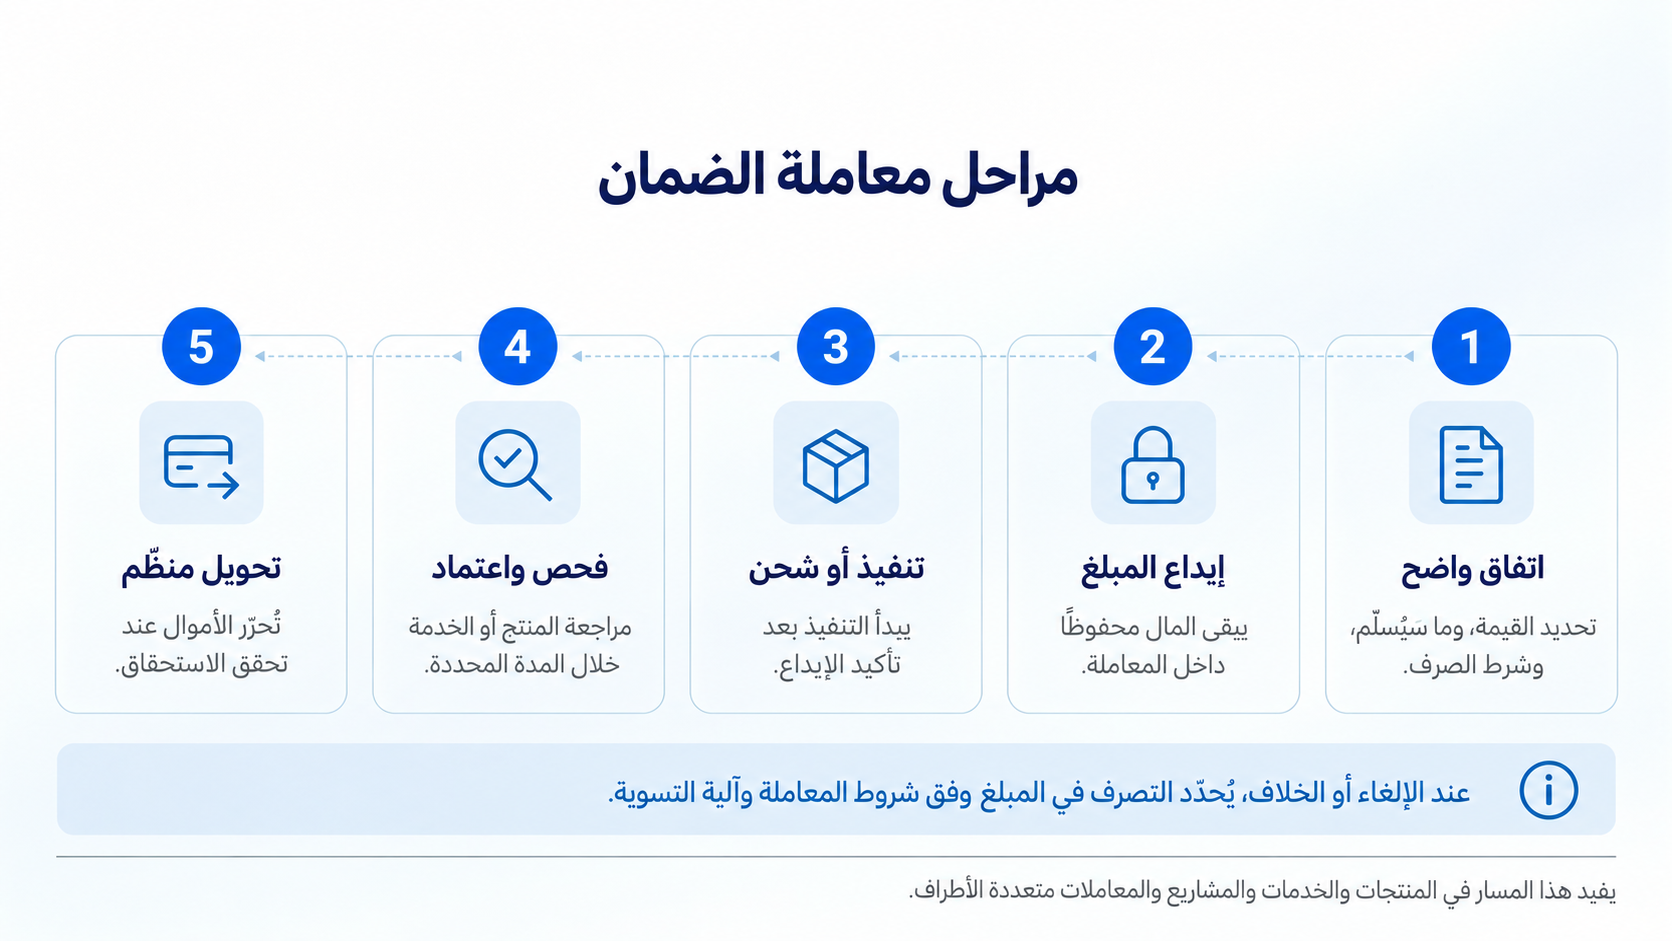
تمر معاملة الضمان بالمراحل التالية:
- 1الاتفاق على تفاصيل المعاملة: يحدد الطرفان قيمة الصفقة، والمنتج أو الخدمة المطلوبة، ومدة التنفيذ أو التسليم، والشروط التي يجب تحققها قبل تحويل المال.
- 2إيداع قيمة المعاملة: يودع المشتري أو طالب الخدمة المبلغ في حساب الضمان، فيصبح المال مخصصًا للمعاملة وفق شروطها.
- 3بدء التنفيذ أو التسليم: يتلقى البائع أو مقدم الخدمة تأكيدًا بوجود المبلغ، ثم يبدأ تنفيذ ما تم الاتفاق عليه، مثل شحن المنتج أو تقديم الخدمة أو إنجاز المرحلة المطلوبة.
- 4التحقق من شروط المعاملة: يستلم المشتري المنتج أو يراجع العميل العمل المنجز خلال المدة المحددة، ويتأكد من مطابقته للتفاصيل المتفق عليها.
- 5تحويل الأموال: عند تحقق شروط الصرف، تُحرر الأموال من حساب الضمان وتُحوّل إلى الطرف المستحق.
وعند إلغاء المعاملة أو ظهور خلاف حول التنفيذ، يبقى التعامل مع المبلغ مرتبطًا بشروط الصفقة وآلية تسوية النزاع، والنتيجة المعتمدة وفق مسار الإلغاء أو الاسترداد أو تقسيم المبلغ بين الطرفين.
ما فوائد حساب الضمان للمشتري والبائع؟
يساعد حساب الضمان على تنظيم العلاقة المالية بين الأطراف، خاصةً عندما لا يحدث الدفع والتنفيذ في اللحظة نفسها. ومن أبرز الفوائد التي يقدمها للطرفين:
- يمنح البائع أو مقدم الخدمة تأكيدًا بأن قيمة المعاملة مودعة قبل تنفيذ التزامه.
- يوضح للطرفين الشروط التي تجعل المبلغ مستحقًا قبل بدء الصفقة.
- يساعد على تنظيم المعاملات التي تمتد على مراحل أو تضم أكثر من مستفيد.
- يربط حركة الأموال بتفاصيل الصفقة بدل التعامل مع التحويل المالي كعملية منفصلة.
- يوفر مسارًا محددًا للتعامل مع المبلغ إذا تغيرت نتيجة المعاملة أو ظهر خلاف حول التنفيذ.
حساب الضمان عند شراء منتج أو خدمة
في معاملات البيع، يودع المشتري قيمة المنتج في حساب الضمان، بينما يحصل البائع على تأكيد بوجود المبلغ قبل التسليم. ويُحوّل المال إلى البائع بعد تحقق الشروط المحددة للصفقة.
لنفترض أن شخصًا في جدة يريد شراء حاسوب مستعمل من بائع في الرياض. يتفق الطرفان على نوع الجهاز وسعره وحالته وملحقاته ومدة الفحص، ثم يودع المشتري قيمة الصفقة في حساب الضمان.
يرسل البائع الجهاز بعد تأكيد الإيداع. وعند وصوله، يفحصه المشتري خلال المدة المحددة، ثم يعتمد الاستلام إذا كان مطابقًا للمواصفات المتفق عليها، وبعدها تُحوّل قيمة الصفقة إلى البائع.
يناسب هذا الأسلوب معاملات الإلكترونيات، والمركبات، والساعات والمقتنيات، والمنتجات مرتفعة القيمة، وغيرها من عمليات البيع التي توجد فيها فترة بين الدفع والتسليم.
حساب الضمان في المشاريع والعقود
تختلف المشاريع عن شراء منتج جاهز؛ إذ قد يستمر التنفيذ لأسابيع أو أشهر، وتترتب المستحقات على أكثر من مرحلة أو نتيجة.
يمكن في هذه الحالات استخدام حساب الضمان لتنظيم قيمة المشروع وربط المستحقات بما يتم إنجازه فعليًا. ويعرف العميل من البداية ما الذي يجب تسليمه قبل استحقاق كل مبلغ، بينما يعرف مقدم الخدمة أو المورد قيمة المستحقات المرتبطة بكل مرحلة.
يظهر هذا الاستخدام في مشاريع الإنشاء، والاستشارات، والتطوير التقني، والتصميم، وعقود التوريد والخدمات وغيرها من الأعمال التي تتوزع مستحقاتها على مراحل.
ما الفرق بين حساب الضمان والدفع المباشر؟
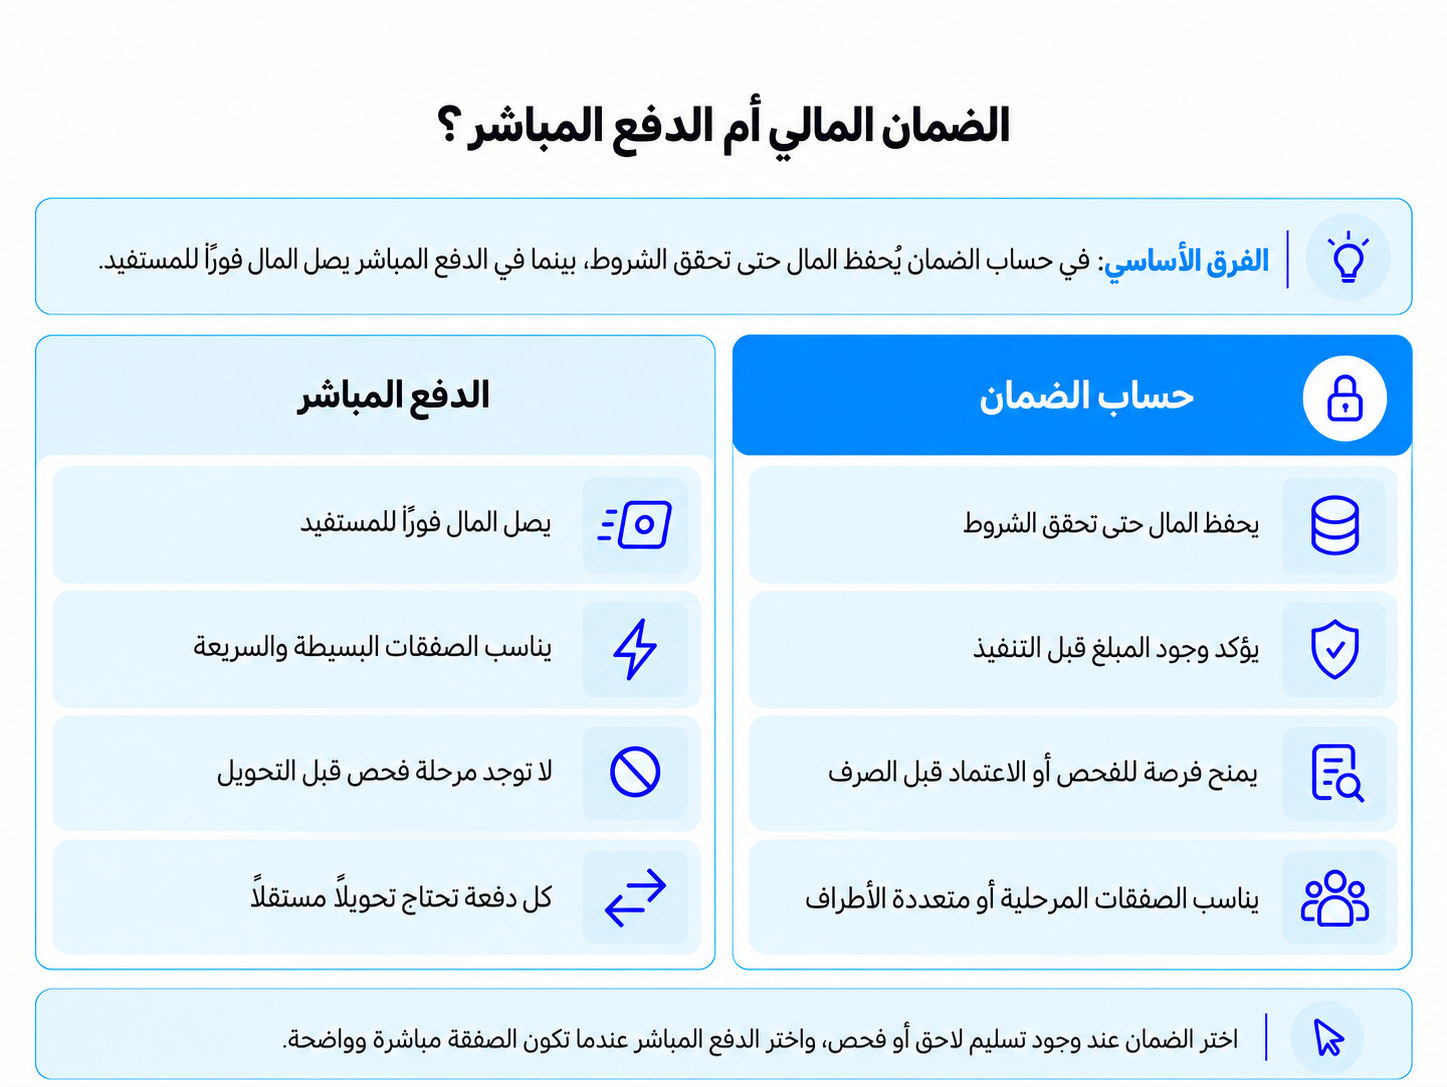
في الدفع المباشر، ينتقل المال إلى المستفيد فور تنفيذ التحويل. أما في حساب الضمان، فيُحفظ المبلغ خلال تنفيذ المعاملة ثم يُحوّل عند تحقق شروط الاستحقاق.
ومن أبرز الفروق بين الدفع المباشر واستخدام حساب الضمان:
| باستخدام حساب الضمان | بالدفع المباشر |
|---|---|
| تُودع قيمة الصفقة قبل بدء التنفيذ وتبقى مرتبطة بشروط الصرف. | تصل قيمة الصفقة إلى المستفيد فور التحويل. |
| يحصل البائع على تأكيد بوجود المبلغ داخل المعاملة. | يعتمد البائع على وصول التحويل إلى حسابه. |
| يحصل المشتري على فترة لفحص المنتج أو الخدمة والتأكد من شروط التسليم المتفق عليها. | تنتقل الأموال قبل اكتمال مرحلة الفحص. |
| يتم صرف كل الاستحقاقات لكل الأطراف من حساب الضمان تلقائيًا. | يحتاج كل استحقاق إلى تحويل مستقل وفق ترتيب الأطراف. |
| تكون حركة المبلغ جزءًا من سجل المعاملة. | يبقى سجل التحويل منفصلًا عن تفاصيل الاتفاق |
يعتمد اختيار الطريقة المناسبة على طبيعة الصفقة وطريقة التسليم وشروط الاستحقاق ومدى الحاجة إلى الفصل بين الدفع وتحويل المال إلى المستفيد.
متى يكون استخدام حساب الضمان مناسبًا؟
يصبح استخدام حساب الضمان ضروريًا بصورة خاصة عندما تتضمن المعاملة واحدًا أو أكثر من الظروف التالية:
- توجد فترة بين دفع المال وتسليم المنتج أو الخدمة.
- يعتمد استحقاق المبلغ على تنفيذ شرط محدد.
- يحتاج المنتج أو العمل إلى فحص أو اعتماد قبل تحويل المال.
- ينفذ المشروع على عدة مراحل ولكل مرحلة مستحق مستقل.
- تضم المعاملة أكثر من طرف أو مستفيد.
- يرتبط الدفع بتقديم مستند أو استكمال إجراء معين.
هذه الخصائص هي التي تحدد الحاجة إلى الضمان المالي، بصرف النظر عن نوع القطاع الذي تتم فيه المعاملة.
أين يُستخدم حساب الضمان؟
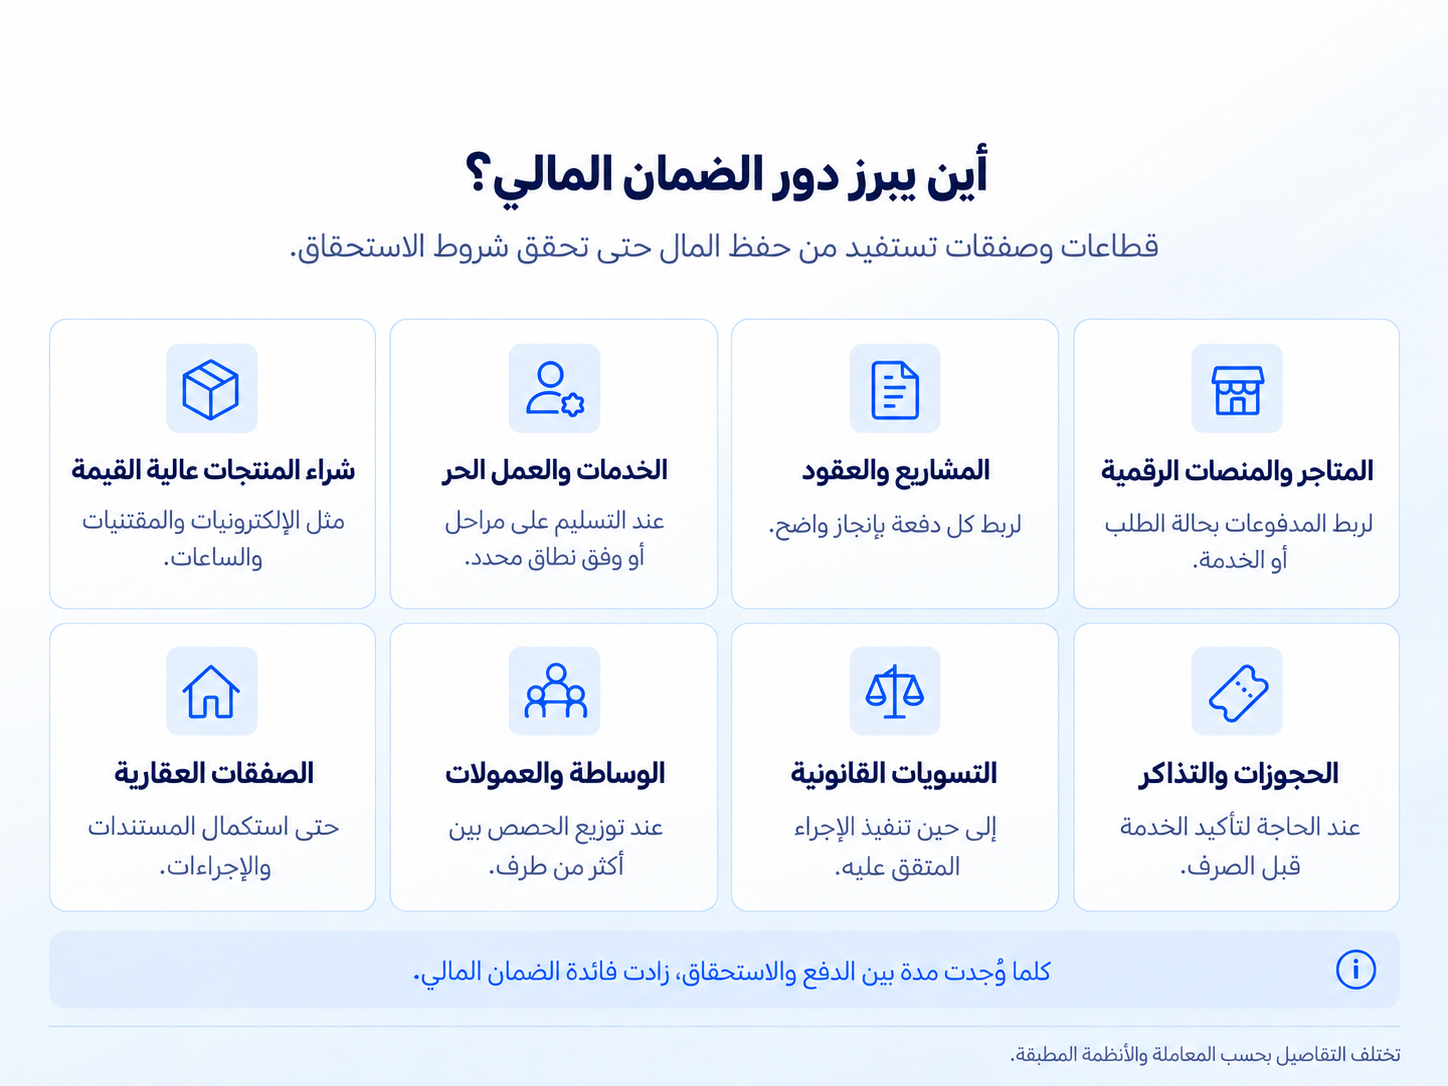
يمكن استخدام حسابات الضمان في قطاعات ومعاملات متعددة، مع اختلاف التفاصيل والإجراءات وفق طبيعة كل صفقة. ومن أبرز هذه المعاملات:
حساب الضمان في الصفقات العقارية
قد يُستخدم حساب الضمان للاحتفاظ بمبالغ مرتبطة بشراء عقار حتى استكمال المتطلبات الإجراءات والمستندات وانتقال الملكية، وقد تشمل هذه المبالغ قيمة الصفقة أو جزءًا منها أو العربون، بحسب نوع المعاملة والاتفاق والأنظمة المطبقة عليها.
حساب الضمان في المتاجر الإلكترونية
يمكن للمتجر أو المنصة ربط حركة المال بحالة الطلب عبر تكامل API مع الضمان المالي. يتم تحويل طلب الشراء آليًا إلى معاملة ضمان مالي وفق شروط الإعلان والمواصفات والصور المرفقة، ليودع المشتري المبلغ في حساب الضمان، ثم تبدأ مرحلة التجهيز أو الشحن أو تنفيذ الخدمة، ويُحوّل الثمن عند تحقق الحالة المحددة في شروط المعاملة.
ويفيد هذا الاستخدام المنصات والأسواق الرقمية التي تجمع بائعين ومشترين يتعاملون عن بُعد أو للمرة الأولى.
حساب الضمان في معاملات الوساطة
تضم بعض الصفقات مشتريًا وبائعًا ووسيطًا، أو أكثر من مورد أو مستفيد. ويمكن تحديد حصة كل طرف وشروط استحقاقها مسبقًا، ثم توزيع الأموال وفق نتيجة المعاملة.
يناسب ذلك معاملات الوساطة والعمولات وبعض العقود والمشاريع التي تتوزع مستحقاتها بين عدة أطراف.
حساب الضمان في التسويات والنزاعات
قد تتضمن التسوية القانونية دفع مبلغ بعد استكمال إجراء معين، مثل توقيع اتفاق صلح، أو تنفيذ التزام، أو إتمام إجراء وارد في اتفاق التسوية.
يمكن في هذه الحالة الاحتفاظ بالمبلغ خلال فترة تنفيذ الشروط، ثم تحويله إلى الطرف المستحق بعد اكتمال الإجراء المحدد.
من يدير حساب الضمان؟
يديره مقدم خدمة الضمان المالي، وهو منصة رقمية متخصصة تتولى إنشاء المعاملة وتسجيل الاتفاق، وحفظ المبلغ خلال مدة المعاملة، ومتابعة حالة الاستحقاق، وتنفيذ التحويل عند تحقق الشروط، والتعامل مع المبلغ وفق نتيجة الإلغاء أو النزاع.
في وفّي، تُحفظ أموال المعاملة خلال تنفيذ الصفقة في حساب ضمان محايد مستقل عن حسابات أطراف المعاملة أو حسابات وفّي، ويرتبط تحريرها بالشروط المسجلة فيها، مع استخدام البنوك السعودية وبوابات الدفع المعتمدة لإدارة عمليات حفظ المستحقات والتحويلات المالية. كما تدير وفّي حل الخلافات المتعلقة بمعاملة الضمان المالي وفق الآلية المعتمدة لذلك، وخلال المهل المحددة.
أهم مصطلحات حساب الضمان
| المصطلح | المعنى |
|---|---|
| رصيد حساب الضمان | قيمة الأموال الموجودة في حساب الضمان خلال مرحلة معينة من المعاملة. |
| إيداع الأموال | انتقال المبلغ من الطرف الدافع إلى حساب الضمان. |
| حجز الأموال | بقاء المبلغ محفوظًا في الحساب خلال فترة تنفيذ شروط المعاملة. |
| تحرير الأموال | السماح بتحويل المبلغ بعد تحقق شروط استحقاقه. |
| شرط الصرف | الحدث أو الالتزام الذي يجب تنفيذه حتى تصبح الدفعة مستحقة. |
| مدة الفحص | الفترة المحددة لمراجعة المنتج أو الخدمة بعد الاستلام وفق شروط المعاملة. |
| وكيل الضمان | الجهة المحايدة المسؤولة عن إدارة ترتيبات الضمان وفق الاتفاق والأنظمة المطبقة. |
| الدفعة المرحلية | جزء من قيمة مشروع أو عقد يرتبط بمرحلة تنفيذ محددة. |
| تسوية النزاع | معالجة الخلاف الذي يؤثر في نتيجة المعاملة وتحديد التصرف في المبلغ على أساسها. |
| تسوية المعاملة | تنفيذ التوزيعات المالية النهائية وإقفال الالتزامات المرتبطة بالصفقة. |
ويمكن الرجوع إلى قاموس الضمان المالي من وفّي للتعرف على مزيد من المصطلحات المرتبطة بالضمان والمدفوعات والعقود.
كيف تستخدم حساب الضمان عبر وفّي؟
يتيح وفّي للأفراد والشركات تنظيم معاملاتهم باستخدام الضمان المالي. يبدأ الطرفان عبر لوحة وفّي للأفراد أو تطبيق وفّي بتسجيل تفاصيل الصفقة وقيمتها وشروط التنفيذ والاستحقاق، ثم يودع الطرف الدافع المبلغ في حساب الضمان.
بعد ذلك ينفذ البائع أو مقدم الخدمة التزامه، وتُتابع المعاملة وفق مراحلها حتى تحقق شروط الاستحقاق وتحويل المبلغ إلى الطرف المستحق.
ويمكن للأفراد استخدام وفّي في معاملات البيع والشراء والخدمات والعمل الحر وغيرها من الصفقات المباشرة.
أما الشركات، فيمكنها استخدام بوابة وفّي للأعمال لإدارة المشاريع والعقود والمدفوعات المرحلية والمعاملات التي تضم عدة أطراف أو مستفيدين.
كما تستطيع المتاجر والمنصات الرقمية دمج خدمة الضمان المالي من خلال وفّي API، بحيث تصبح عمليات إنشاء المعاملة ومتابعة حالتها وإدارة المدفوعات جزءًا من تجربة المستخدم داخل المنصة.
يمكنك الاطلاع على كافة الأسئلة المتعلقة بتفاصيل العمل على منصة وفّي للضمان المالي من صفحة مركز المساعدة الخاص بوفّي.
الأسئلة الشائعة
اعرف أكثر عن الضمان المالي من وفّي
ما الذي يمكن الاحتفاظ به في حساب الضمان؟
يرتبط ذلك بنوع المعاملة. في البيع والخدمات والمشاريع، يكون العنصر الأساسي عادةً قيمة الصفقة أو الدفعة المتفق عليها. وقد ترتبط حسابات أخرى بمبالغ عقارية أو تسويات أو التزامات مالية محددة.
ما الفرق بين حساب الضمان والحساب البنكي العادي؟
يُستخدم الحساب البنكي العادي في التعاملات المالية اليومية لصاحبه وتحت إدارته، بينما يرتبط حساب الضمان بمعاملة ضمان مالي محددة ويديره طرف محايد هو وكيل الضمان، وتخضع حركة الأموال فيه لشروط تحدد موعد تحويلها والجهة المستحقة لها.
هل حساب الضمان آمن؟
نعم حساب الضمان محايد وآمن، ويعتمد مستوى الأمان على الجهة التي تدير الخدمة، وطريقة حفظ الأموال، ووضوح شروط المعاملة، وإجراءات التحقق والدفع وتسوية النزاعات. لذلك يفيد الاطلاع على شروط الخدمة وآلية التعامل مع الأموال قبل بدء المعاملة. أمّا في وفّي فيتم استخدام حسابات ضمان مالي بالشراكة مع البنوك السعودية وبوابات الدفع المعتمدة من البنك السعودي المركزي.
كم تستغرق معاملة حساب الضمان؟
تختلف المدة بحسب طبيعة الصفقة ومدة التنفيذ أو الشحن والفحص والشروط المحددة بين الأطراف. فقد تستغرق معاملة شراء منتج عدة أيام، بينما تمتد المشاريع والعقود المرحلية بحسب جدول تنفيذها.
هل يمكن استرداد المبلغ من حساب الضمان؟
يمكن استرداد المبلغ عندما تتحقق شروط الإلغاء أو الاسترداد المحددة للمعاملة. ويتحدد المبلغ وطريقة إعادته وفق المرحلة التي وصلت إليها الصفقة وشروطها ونتيجة أي خلاف مرتبط بها.
ما الفرق بين حساب الضمان والضمان المالي؟
يشير الضمان المالي Escrow إلى الآلية التي تُحفظ فيها الأموال لدى طرف محايد حتى تحقق شروط محددة، بينما يشير حساب الضمان Escrow Account إلى الحساب الذي تُحفظ فيه هذه الأموال خلال المعاملة.